Voor de econoom zijn verborgen schulden slechts het resultaat van een boom die het bos verhult. Hij wijst op een monetaire structuur die is geërfd uit de koloniale tijd, op een ongunstig regime van internationale betalingen en op het ontbreken van een kredietbeleid, en pleit voor een hervorming die volgens hem meer dan 4 000 miliarden FCFA aan de schatkist zou kunnen opleveren.
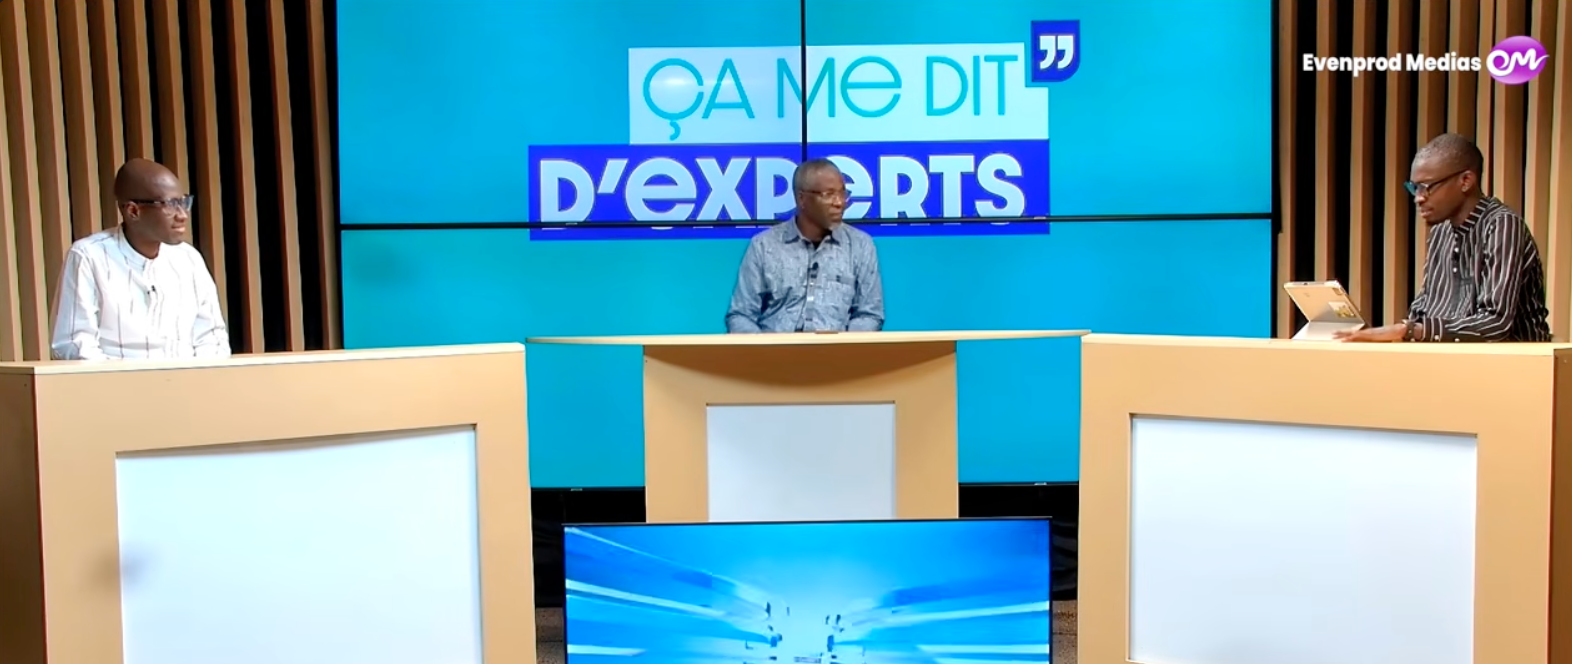
“Als het dat allemaal was, zouden we al blij zijn,” zo reageerde Ndongo Samba Sylla als gast op de uitzending « Ça me dit d’experts », een programma geproduceerd in samenwerking met Legs Africa en EvenProd. Volgens hem staat Senegal voor drie aparte problemen, waarvan dit er één is dat het minst ernstig is: het kader van de CFA-franc, dat volgens hem het land veroordeelt tot een schuldencrisis om de 15 tot 20 jaar, en het internationale betalingsregime, nog oneerlijker. Dit tweede nummer van een wekelijkse zaterdagavondreeks over economie ging over de Senegalese schuld en, algemener, over de schulden van landen met een laag of middeninkomen.
Gepromoveerd in de ontwikkelingseconomie, voormalig technisch adviseur bij de presidentie (2006-2009), en thans directeur Onderzoek en Beleid voor Afrika bij IDEAS, begint Ndongo Samba Sylla met het corrigeren van een gangbare mythe: een staat is geen gezin en geen enkel land ontwikkelt zich zonder schuld. Publieke schuld in de nationale munt ziet hij als een publiek goed, omdat zij een actief vormt voor de particuliere sector en het mogelijk maakt scholen en ziekenhuizen te financieren, waardoor gezinnen minder hoeven te lenen. Het blijft draagbaar zolang de centrale bank haar rol speelt. Hij noemt Japan, waar de schuld meer dan 200% van het BBP bedraagt maar waar de centrale bank bijna 45% bezat tijdens de Covid-periode.
Schuld in vreemde valuta volgt volgens hem een andere logica: ze wordt terugbetaald in deviezen, en niet met belastingen die in francs worden geïnd. Een daling van de olieprijs of een stijging van de rente op de markten volstaat om refinanciering als een risicovolle onderneming te maken, wat de deur opent naar herstructurering en aanpassingen door het IMF.
Een « monetaire kolonialisme »
Om uit te leggen waarom de landen in de CFA-zone niet aan dit stramien ontsnappen, gebruikt de econoom de term « monetaire kolonialisme », die hij volgens eigen zeggen accepteert. Volgens hem staat de BCEAO onder de wettelijke hoede van de Franse Schatkist, terwijl Gambia of Nigeria geen gelijksoortige overeenkomst met Londen hebben. Hij ziet dit als een politieke keuze van leidinggevenden, zestigenzes jaar na de onafhankelijkheid.
Hij schetst een systeem dat opereert volgens een negentiende-eeuws paradigma, het goudstandaardkader, waarbij de sterke valuta als vervanging van het metaal fungeert. Om 1 000 CFA-francs te creëren, moet de centrale bank het equivalent in euro’s reserveren. Die euro’s komen niet voort uit handelsuitwisselingen, aangezien Senegal sinds 1960 een lopende rekeningtekort heeft en de hele regio sinds minstens de jaren tachtig, maar wel uit de schulden van de lidstaten. Een klassieke centrale bank kan daarentegen haar rente verlagen zodat de schuldenlast onder de nominale groei blijft.
Volgens hem is dit monetaire systeem ontworpen voor de koloniale economie, die erop uit was de goederen van de moederland te verkopen en er grondstoffen uit te halen, en niet om de gebieden te ontwikkelen. Als bewijs haalt hij de kredietverspreiding aan: volgens officiële BCEAO-cijfers die hij aanhaalt, gaven de banken minder dan 25 miljard FCFA in twee jaar uit aan de hele primaire sector (landbouw, veeteelt, visserij), terwijl die sector een groot deel van de Senegalese werkenden in dienst heeft.
Bij gebrek aan andere hefboommiddelen zou groei dan ook plaatsvinden via schuld in vreemde valuta, met een ‘opkomingsfase’ van tien tot vijftien jaar voordat de financiële kwetsbaarheid aan het licht komt. Hij herinnert eraan dat hij reeds in 2019 waarschuwde dat de opkomst op fragiele fundamenten rust. Hij noemt de euro-obligaties van 2018: op een van deze uitgiften, met 6,75% rente over dertig jaar, zouden de cumulatieve intresten neerkomen op ongeveer 2 miljard dollar voor 1 miljard geleend.
Hij erkent dat projecten zoals de TER of de BRT nuttig en winstgevend kunnen zijn, maar benadrukt dat ze in CFA-franc worden gefinancierd en niet in vreemde valuta. Wanneer ze zonder uitbreiding van exporten of vervanging van importen worden uitgevoerd, laten ze de service van de schulden in vreemde valuta stijgen. Wanneer de export toeneemt, profiteren de inkomsten vooral van multinationals: uit elke 100 dollar olie blijft zo’n 10 dollar bij Petrosen, die het grootste deel gebruikt om haar eigen leningen terug te betalen, en blijven er slechts 8 dollar over voor de staat. Vandaar zijn conclusie: zelfs als de huidige schuld wordt kwijtgescholden, herstelt zij zich binnen vijftien jaar.
Munt, krediet en soevereiniteit
Vragen over wat geld precies is, verzucht hij, leert ons dat geld geen goud of biljetten is, maar een sociale relatie. Moderne economieën zijn volgens hem « monetair-productieve economieën ». Degene die controle heeft over de munt, bepaalt dus wat er gebeurt en waar. Hij illustreert dit met een lening van 100 miljoen aan een boer: de bank maakt dit bedrag aan door het op haar balans te schrijven, zonder het spaargeld van een andere klant te gebruiken, en de munt verdwijnt bij terugbetaling. Investering schept spaargeld, niet andersom. Niets zou publieke banken er dan ook tegenhouden om infrastructuurprojecten te financieren zonder voorafgaand spaargeld.
Hij presenteert de Moderne Monetaire Theorie als een simpele boekhoudkundige beschrijving: een staat die zijn niet-converteerbare munt uitgeeft, belastingen int in die munt en weinig tot geen vreemde valuta-schuld heeft, kent geen solvabiliteitsdruk. De echte vraag wordt dus of het land beschikt over materiële en menselijke hulpbronnen om bijvoorbeeld scholen te bouwen. Als men geïmporteerde technologie verlangt, zijn deviezen nodig.
Volgens de econoom is het doel niet om het IMF of de Wereldbank te hervormen, maar er juist van af te komen. Hij herinnert eraan dat Senegal gemiddeld elke drie jaar een overeenkomst met het Fonds sluit, terwijl Libië en Botswana nooit hebben geleend bij hem, en Algerije zeer weinig. Hij wijt deze autonomie aan de relatieve controle over hun natuurlijke hulpbronnen en merkt op dat Botswana, hoog aangeschreven, nooit een eurobond heeft uitgegeven.
Op de opmerking dat Ghana of Nigeria, met hun eigen munt maar geen welvarende economie, vergelijkbaar zijn, antwoordt hij dat geld instrument is, geen garantie. Volgens hem controleren deze landen hun banksysteem niet en hebben ze geen kredietbeleid gericht op de productie van de lokale economie. Hij vergelijkt hun situatie met die van Japan, China, Zuid-Korea of Maleisië, waar de centrale bank banken tegen lage rente herfinancierde op voorwaarde dat ze aan de industrie leen in plaats van aan vastgoed. Hij voegt eraan toe dat winsten en dividenden die door multinationals worden overgebracht hoger zijn dan wat Afrikaanse landen aan hun schuld betalen.
Over het internationale betalingsregime beschrijft hij een privilege van de Verenigde Staten: hun munt wordt gebruikt voor wereldwijde transacties, wat hen in staat stelt hun aankopen te betalen met hun eigen schuld. Wanneer een land met een tekort zijn importen in dollars betaalt, verdwijnt de tegenwaarde in de nationale munt uit zijn economie.
Een extreem complexe herstructurering
Zijn voorbeeld: een boek van 10 dollar gekocht op Amazon, wat overeenkomt met 6 000 FCFA, waarvan dit bedrag van de rekening van de koper wordt afgeschreven zonder dat deze franks in de Senegalese economie blijven. Hij stelt voor om binnen de centrale bank een kantoor op te richten dat alle externe betalingen afhandelt, dat de franks ontvangt en verantwoordelijk wordt voor het afrekenen van deviezen, door inkomende transfers af te trekken. Toegepast op de betalingsbalansgegevens van 2023 zou dit mechanisme tussen de 4 000 en 4 500 miljard FCFA opleveren voor de schatkist, zonder extra belastingen, wat bezuinigingen overbodig zou maken. Hij benadrukt wel dat dit veronderstelt dat men monetaire soevereiniteit heeft en controle over de centrale bank.
In de haast onderscheidt de econoom de stock schuld die moet worden verminderd – ongeveer 24 000 miljard FCFA waarvan meer dan 16 000 miljard in het buitenland – en het beëindigen van de terugkerende crises. Hij benadrukt dat de externe publieke en private schuld tussen 2011 en 2023 met bijna 99 procentpunten van het BBP is gestegen (gegevens van de Wereldbank) na een substantiële versoepeling in 2006. Verfijning is alleen haalbaar als de nieuwe rentes lager zijn dan de oude, wat op dit moment niet het geval is.
Wat betreft de herstructurering kent hij geen dossier dat zo ingewikkeld is als dat van Senegal. Het Cadre Communautaire, opgericht na Covid, brengt Western bilaterale schuldeisers (Club van Parijs), China en Golflanden bijeen, met tegenstrijdige belangen. De multilaterale instellingen (IMF, Wereldbank, ADB) die volgens de cijfers van 2024 29% van de externe schuld vertegenwoordigen, beroepen zich op hun status als voorkeurskredietverschaffer om elke korting af te wijzen. De houders van euroobligaties kunnen worden samengebracht via collectieve actieclausules, maar eisen een gelijke behandeling met die van anderen.
Verborgen schulden komen vooral van banken in de WAEMU en van internationale banken. De politieke keuze was om deze instellingen te beschermen, wat hij verdedigt omdat de schuld in nationale munt essentieel is voor de financiële sector. Maar geen enkele verborgen schuld heeft betrekking op euroobligaties, wat het verzoek om kwijtschelding moeilijk maakt om te aanvaarden. Blijft de kwestie van total return swaps, uitgegeven bij financiële instellingen in Nigeria en de Verenigde Arabische Emiraten op basis van een schuldinstrument in FCFA: betreft het een schuld in locale munt of in vreemde munt? Volgens het antwoord zullen de andere schuldeisers protesteren of zullen de houders onmiddellijke terugbetaling eisen. Hij besluit dat oplossingen politiek zijn, niet technisch.