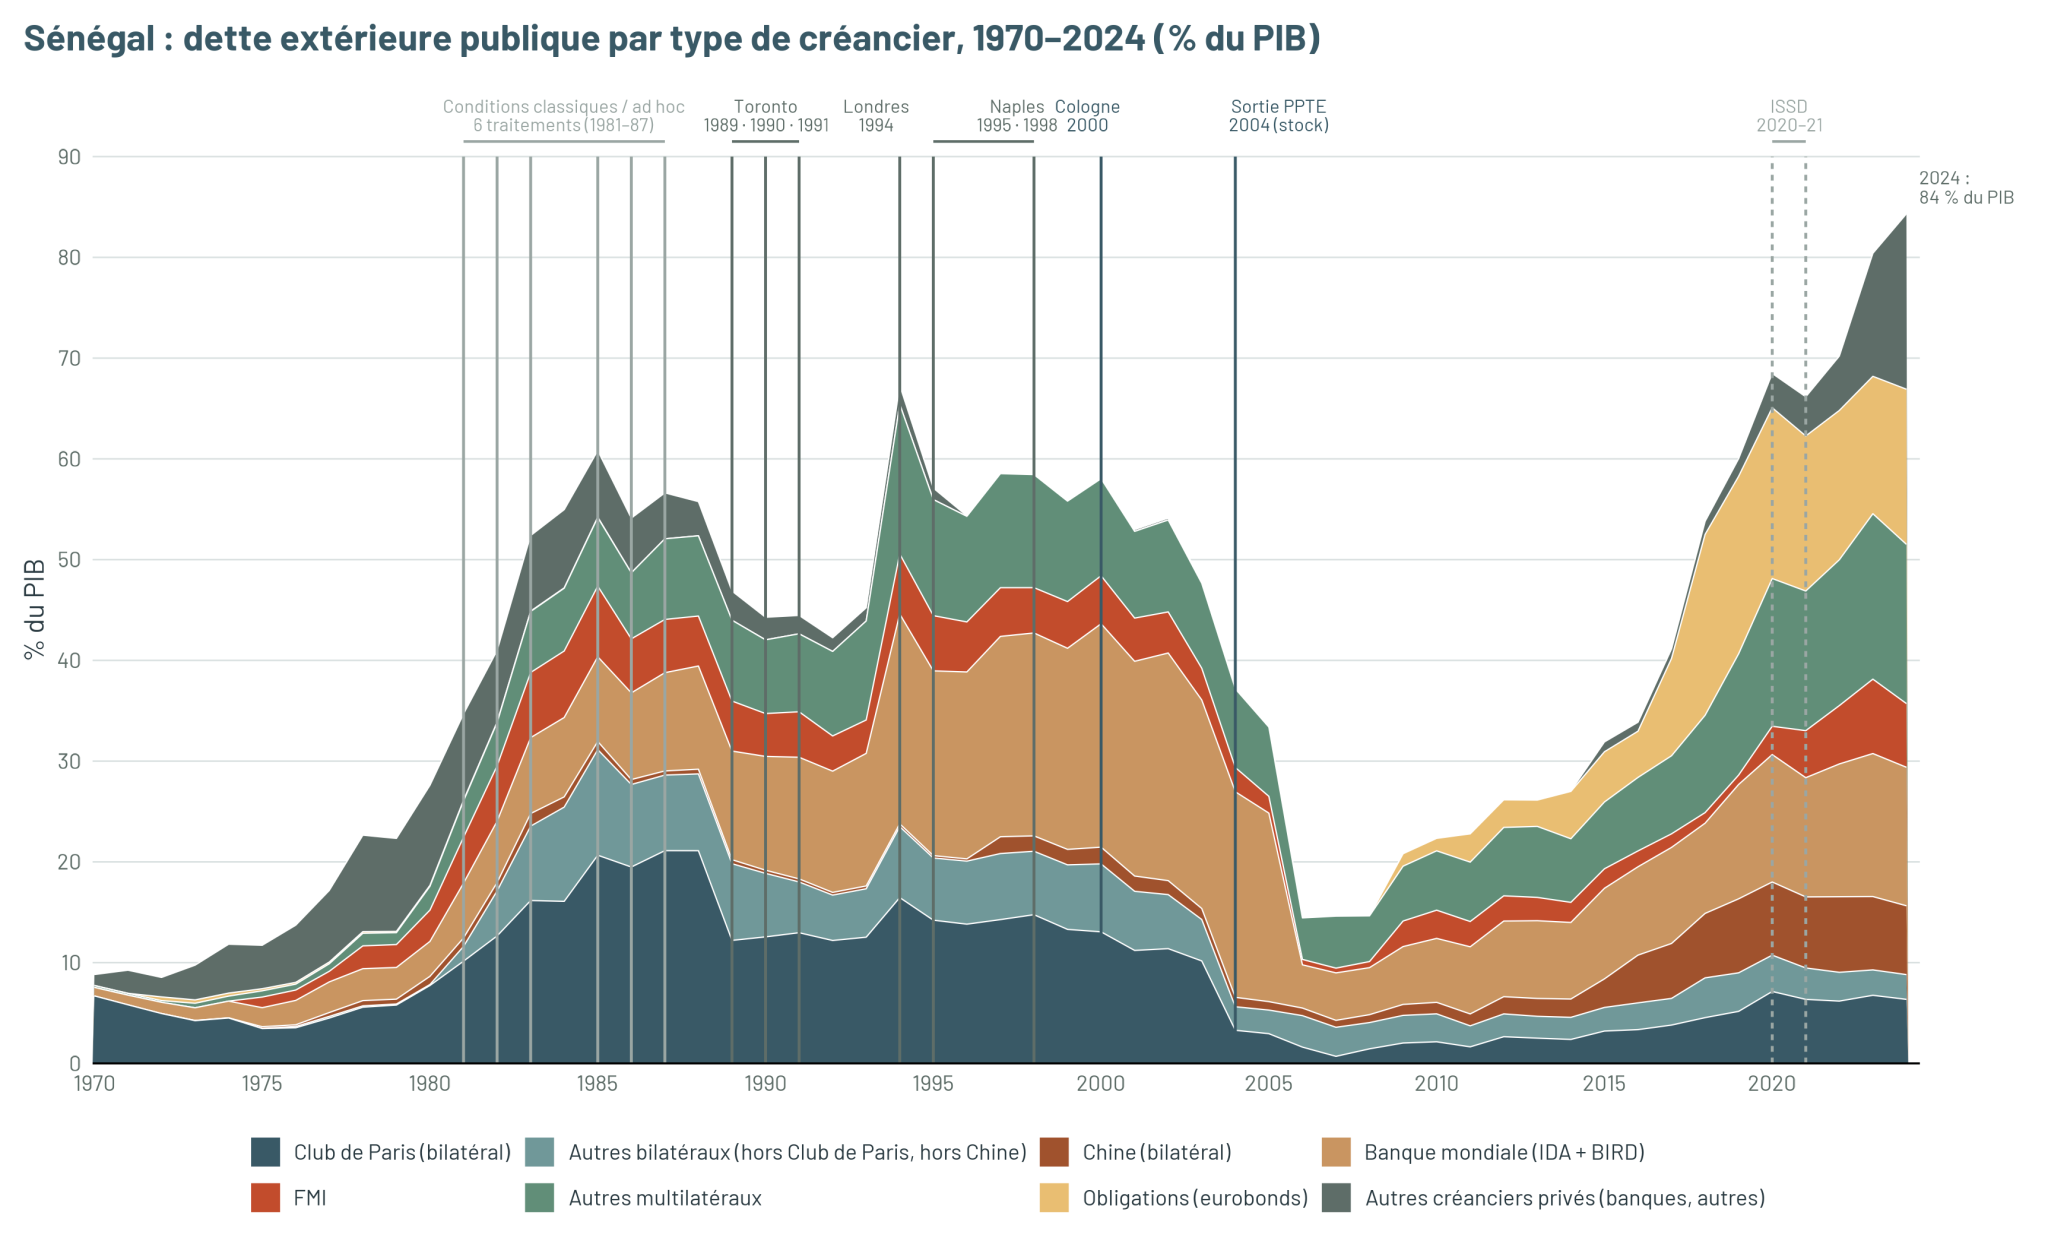
In een notitie gepubliceerd op 9 oktober door het Finance For Development Lab analyseren economen Martin Kessler en Abdoulaye Ndiaye de gevolgen van de technische overeenkomst (« Staff-Level Agreement », SLA) met het FMI voor een programma dat een herstructurering van de publieke schuld omvat. Hun tekst, getiteld « Dette du Sénégal : accoster le navire une bonne fois pour toutes », stelt een centrale vraag: is de aangekondigde snelheid verenigbaar met de omvang van de noodzakelijke inspanning?
Volgens de auteurs is het doel om snel te handelen « duidelijk uitgesproken », met name tijdens de presentatie aan investeerders op 6 oktober. Die presentatie bepaalt het einde van de herstructurering op december, vier maanden na de ondertekening van de SLA. De economen spreken van een « snelheidrecord »: het proces duurde 21 maanden in Ghana en 30 maanden in Zambia.
Ook Dakar heeft de operatie bestempeld als een « herprofilering » in plaats van een herstructurering, aangezien de crediteuren kunnen instemmen met een verlenging van de maturiteiten zonder verlies van de nominale waarde. Martin Kessler en Abdoulaye Ndiaye verduidelijken dat een herprofilering over het algemeen wordt opgevat als een reorganisatie zonder verlies van de actuele waarde. Hier zullen, zo benadrukken zij, « zeker » verliezen optreden, aangezien de betalingen naar de toekomst worden verschoven zonder compensatie. Ze vragen zich af of deze snelheid wel mogelijk is en of het wel het juiste doel is.
De auteurs herinneren aan de veelgemaakte fout van veel schuldenlanden: handelen « te weinig, te laat ». De wachttijd is lang geweest, en de beslissing om de schuldpositie aan te pakken was, schrijven zij, « moeilijk en moedig ». Het blijft de tweede helft van de valstrik te vermijden, die van « te weinig », door een voldoende restructurering door te voeren. Dat veronderstelt een duidelijke strategie: de last van de schulden verminderen zodat ruimte ontstaat voor de huidige en toekomstige regeringen.
De keuze welke crediteuren zwaardere offers moeten brengen, en wie beschermd zullen worden tegen een mogelijke bancaire crisis, of door onderpand of sanctuering van « essele projecten », valt volgens hen onder tactiek die dit doel dient. Een diepgaande vermindering-strategie moet de verliezen eerlijk verdelen en zo breed mogelijk over het bereik van de externe schuld spreiden. Te veel beschermde crediteuren kunnen de onderhandelingen bovendien laten uitlopen.
Het FMI en de Wereldbank definiëren dit op basis van hun analyse-instrument voor schuldenhoudingsduurzaamheid: de indicatoren moeten vijf jaar na de aanvang van het programma onder hun waarschuwingszone uitkomen, waardoor het land als « gematigd risico » wordt geclassificeerd. Het huidige kader, dat in 2027 evolueert, onderzoekt vooral de externe overheidsschuld. De geactualiseerde waarde ervan, uitgedrukt als percentage van het BBP, zou moeten dalen van circa 60-65% in 2025 naar 55% in 2031.
De meest moeilijke eis is de aflossingslast van de externe schuldenservice, die teruggebracht zou moeten worden naar 23% van de inkomsten van de staat. Maar deze service vertegenwoordigt 56% van de dit jaar geschatte inkomsten en blijft tot 2028 boven de 40%. Derhalve is een herprofilering nodig, door de terugbetalingen ver weg te schuiven.
Twee redenen om te vrezen dat dit niet volstaat
De tekst twijfelt eraan of deze limieten voldoende zijn. Ten eerste zou een schuld van 90 tot 100% van het BBP mogelijk niet houdbaar zijn. Dat is het niveau waarop Senegal volgens de huidige aanwijzingen zou uitkomen: 55% van de schuld in geactualiseerde waarde, wat overeenkomt met 60-65% in nominale waarde, plus 30% huishoudelijke schuld. Zelfs als de rente wordt uitgesteld, houdt dit een hoge aflossingsdienst in en een primair overschot dat nodig is boven de duur van het programma.
Ook lezen: Voor Senegal kan herprofilering hoogstwaarschijnlijk slechts uitstel zijn
Daarnaast zullen de criteria evolueren. Het nieuwe analysekader (« DSF ») neemt de totale overheidsschuld op in plaats van alleen de externe schuld, en stelt een risiconiveau van 75% van het BBP in nominale waarde. Het zal pas halverwege 2027 worden toegepast, maar het zou riskant zijn om het te negeren.
De regering lijkt, zoals aangegeven, te zoeken naar houdbaarheid via louter begrotingsconsolidatie, het « aanpassingsbeleid » in de taal van het FMI, zonder ingrijpende herstructurering. De auteurs zien daarin een gevaar: een te brute consolidatie zou de groei kunnen breken, het proces ineffectief of zelfs contraproductief maken en politieke onzekerheden creëren in een al moeilijke context.
Ze benadrukken ook een verschil met zijn voorgangers. In tegenstelling tot Zambia, Ghana en Ethiopië kan Senegal zijn munt niet laten devalueren om een exportstijging te bewerkstelligen. Zijn groei zal eerder komen uit binnenlandse consumptie en investeringen, deels door de overheid aangewakkerde investeringen. De uitdaging is dus een aanvaardbare consolidatie te vinden die de houdbaarheid herstelt zonder een ineenstorting van de groei.
Martin Kessler en Abdoulaye Ndiaye menen dat een sterke herstructurering van de externe vorderingen, in combinatie met een FMI-programma, op lange termijn meer kans van slagen heeft. Het terugbrengen van de publieke schuld tot 75% van het BBP zou een verlies van ongeveer 25% van het BBP betekenen voor de externe crediteuren, wat neerkomt op circa een derde van hun vordering, aangezien de externe publieke schuld wordt geschat op 70% van het BBP. Zij merken op dat dit overeenkomt met de verliezen die obligatiehouders verwachten: de markten verwachten momenteel een korting van 50%.
Volgens hen kan deze optie zonder de binnenlandse en regionale investeerders te raken, ze zou beter leesbaar zijn en zou men op « solide basis » kunnen hervatten, met een gesaneerde schuld.
Het rapport wijdt een stuk aan structurele aanpassingsplannen. Het herinnert eraan dat Senegal er tussen 1979 en 2001 niet minder dan 13 afspraken met het FMI heeft doorgemaakt en 4 structurele aanpassingsleningen van de Wereld Bank ontving. De zorgen die de terugkeer van het FMI oproept, zijn dus « terecht », erkennen de auteurs. Deze programma’s werden vaak brutaal uitgevoerd, zonder rekening te houden met economische, sociale en politieke realiteiten, en hebben wellicht de crises van de jaren 70 verlengd in plaats van opgelost.
Ze roepen echter op tot het trekken van alle lessen. Deze programma’s werden voorafgegaan door schuldbehandeling onder het Club van Parijs: 12 tussen 1981 en 1998 voor Senegal. Telkens ging het om het heruitstellen van de terugbetalingen van het volgende jaar, waarbij de crediteuren « deden alsof » dat voldoende zou zijn om hervormingen te blijven eisen.
Een echte strategie van schuldenverlichting werd pas duidelijk vanaf 1989 met de « Toronto-voorwaarden », gevolgd door de Naples-voorwaarden in 1995 en vooral de aanpak voor ernstig schuldenlanden (« Cologne »). Die kwam samen met de evolutie van het structurele aanpassingsbeleid richting armoedebestrijdingsplannen, gericht op basisgezondheid en basisonderwijs. Die plannen konden ontstaan en groei van het BBP mogelijk maken, omdat de schuld zelf was verminderd, schrijven de auteurs.
Talrijke econometrische studies tonen volgens hen aan dat herprofileringen herhaaldelijk zelden een land op de weg naar groei brengen. Alleen een behandeling van de schuldpositie, teruggebracht tot een redelijke waarde, kan het vertrouwen van beleggers herstellen. Er is een initiële kostenpost voor de groei, maar een langetermijnvisie moet een decisieve restructurering verkiezen boven een herprofilering die mogelijk herhaaldelijk gebeurt.
Discrepante signalen en een echte uiterste datum: maart 2027
Op tactisch vlak is de urgentie voor het land om terug toegang tot liquide middelen te krijgen, iets wat alleen een afname van FMI-lening mogelijk maakt. De raad van bestuur van het Fonds moet eerst goedkeuring geven, wat « financieringsgaranties » vereist.
Door te onderhandelen binnen het Gemeenschappelijk kader probeert Senegal de procedure te vereenvoudigen. Deze overeenkomst zou voortkomen uit een gezamenlijke verklaring van bilaterale crediteuren, waarvan de belangrijkste China is via de Eximbank van China, en Frankrijk. De vergelijkbaarheid van behandeling baart alle crediteuren zorgen: officiële instanties willen zeker dat hun inspanning minstens op gelijke voet gevolgd wordt door de anderen, en particuliere geldschieters weigeren opgelegde voorwaarden zonder inspraak.
De eerste dissonante signalen zijn er al, schrijven de auteurs. Senegal heeft zijn externe verplichtingen blijven aflossen terwijl het vermoedelijk achterstallig is bij bilaterale geldschieters en particuliere banken. De bezorgdheid van de regering is begrijpelijk: wanbetaling op een euro-obligatiecoupon, zoals Ethiopië in 2023 deed, verscherpt de onderhandelingen en « versnelt » de andere leningen, die allemaal onmiddellijk opeisbaar worden geacht.
Maar het vermijden van een wanbetaling kan door officiële crediteuren als een voorkeursbehandeling worden gezien en financieringsgaranties bemoeilijken. Als deze betalingen worden teruggetrokken in het kader van vergelijkbaarheid, een mechanisme dat nog steeds ondoorzichtig is, zal dit bij de volgende aflossingsdatum in maart 2027 niet houdbaar zijn. Voor Martin Kessler en Abdoulaye Ndiaye is deze datum, veel belangrijker dan de beoogde doelstelling van december 2026, de uiterste datum. Daarna zou het land verplicht tot wanbetaling en zou de dynamiek veranderen.
Eenmaal de garanties verkregen zijn, kan de Raad van Bestuur van het FMI het programma goedkeuren en betreedt de onderhandeling de concrete fase. Met de publicatie van het programma zullen de belangrijkste parameters duidelijk zijn: doelstellingen voor begrotingsconsolidatie, groei en dus het niveau van de schuld aan het eind van het programma. De regering heeft aangegeven te willen vertrouwen op innovaties die deel uitmaken van een « versterkt gemeenschappelijk kader ». Ze blijven beperkt incrementeel, oordelen de auteurs, maar zouden het proces aanzienlijk kunnen versnellen. Een eerste virtuele bijeenkomst op 6 oktober diende om crediteuren te informeren en de ambitie vast te leggen. De volgende bijeenkomsten moeten de informatiestroom handhaven en knelpunten voorkomen.
Het tot nu toe gevolgde kader bestaat eruit een akkoord te bereiken met de bilateralen voor de eerste herziening van het programma, binnen zes maanden, en daarna de parameters van deze behandeling op vergelijkbare wijze toe te passen op de externe particuliere schuldeisers. Deze sequentiële aanpak is, volgens de notitie, ineffectief wanneer commerciële crediteuren bijna 60% van de restructureerbare schuld vertegenwoordigen, exclusief multilaterale schulden. Een parallelle aanpak is « veelbelovend, maar moeilijk uit te voeren », deze werd in Ethiopië geprobeerd en mislukte.
De ‘irritants’ : TRS en betwiste multilaterale crediteuren
Een schuldreductie zou een aanzienlijke inspanning vereisen van bilaterale crediteuren en export, die eind 2025 24% van de externe voorraad vertegenwoordigden, evenals van externe particuliere crediteuren, goed voor 30% van de voorraad, verdeeld tussen banken en obligatiehouders. De rest bestaat uit multilaterale leningen, die doorgaans als prioriteit worden beschouwd en niet-restrucureerbaar zijn. De auteurs benadrukken een spanning: hoe groter de concessie die gevraagd wordt, hoe sterker de spanningen en hoe langer de onderhandelingen duren.
Ook lezen: de ‘Total Return Swaps’, deze discrete leningen die zorgen baren bij crediteuren
Tot slot zal men ook moeten omgaan met tal van irritants. Total Return Swaps (TRS) zullen moeilijkheden opleveren: ze zijn gestructureerd om onderpand in schuld in CFA uit te schakelen, waardoor ze mogelijk buiten het bereik vallen. De andere kredietverstrekkers zouden het onrechtvaardig vinden dat zij extra inspanningen moeten leveren terwijl de houders van TRS volledig terugbetaald zouden worden.
Een andere gevoelige kwestie betreft multilaterale banken wiens voorkeurscrediteur-status betwist wordt, zoals de African Finance Corporation en Afreximbank. Ook hier moet het uitgangspunt zijn het bereik zo veel mogelijk te vergroten en een inspanning te vragen die evenredig is aan de concessionele aard van de oorspronkelijke lening. De regering geeft aan een inspanning van deze twee groepen te verwachten, redelijk consensueel.
Bij elke stap zal de centrale vraag de rechtvaardigheid zijn. Het beginsel van vergelijkbare behandeling, waarbij geen enkel groep een onevenredige inspanning hoeft te leveren, was een knelpunt in Zambia en Ethiopië. In Zambia werd een eerste akkoord met obligatiehouders op deze reden ter discussie gesteld. De beste garantie tegen dit soort heen- en weer-bewegingen, oordelen Kessler en Ndiaye, is vroeg overeenstemming over gemeenschappelijke en openbare vergelijkbaarheidscriteria die op gelijke wijze voor iedereen worden toegepast. De onderhandeling kan zo het programma begeleiden in plaats van vertragen.
Concluderend concluderen de auteurs dat Senegal de ambitie heeft getoond van een snelle maar « lichte » behandeling. Dit veronderstelt vertrouwen op de mechanismen van het Gemeenschappelijk kader om de onderhandelingen in vijf maanden af te ronden, vóór maart 2027, terwijl andere landen er ongeveer twintig over deden. Het veronderstelt ook dat groei kan herbegeren ondanks een schuld van 90% van het BBP en een tekort dat verder reikt dan de duur van het programma, en dat snelle afspraken met crediteuren die zo veel mogelijk waarde proberen terug te vorderen, bereikt kunnen worden, « een moeilijk te rijmen spanning ».
Als deze eerste aanpak faalt, concluderen zij, zal men snel een tweede moeten vinden die misschien meer tijd vergt maar die zoekt naar een fundamenteler uitgangspunt, door onderhandelingen over oplossingen met directe verminderingen van de waarde van de schuld.