De raad van bestuur van het Internationaal Monetair Fonds en die van de Wereldbank hebben maandag een hervorming goedgekeurd van het gemeenschappelijke kader dat zij gebruiken om de draagkracht van de schulden van lage-inkomenslanden te beoordelen, meldt Andrea Shalal voor Reuters op 21 september 2026. Het is de eerste herziening van dit instrument sinds 2017. Het beveelt wijzigingen aan op meerdere terreinen, waaronder een versterking van de analyse van de binnenlandse schulden die door arme landen zijn opgebouwd en een ruimere aandacht voor langetermijnontwikkelingsuitdagingen, waaronder klimaatverandering. De herziening gaat echter niet zover dat het systeem volledig wordt hervormd.
Deze aanpassingen zijn bedoeld om beter te bepalen hoe het IMF en de Wereldbank de draagkracht van een land om zijn schulden te dragen meten en om nieuwe instrumenten te bieden die helpen om landen beter te onderscheiden die blootstaan aan een risico op schuldenstress of waarvan de schulden als onhoudbaar worden beschouwd. De twee instellingen zijn ook voornemens de instrumenten en stress-tests die zij gebruiken te versterken om de samenhang en de nauwkeurigheid van hun ramingen te waarborgen, terwijl landen worden aangemoedigd om de bekendmaking en transparantie van hun gegevens te verbeteren. De disconteringsvoet die in deze evaluaties wordt gebruikt, blijft onveranderd op 5%.
“Ons doel is heel concreet. Het gaat erom landen te helpen kwetsbaarheden eerder en nauwkeuriger te identificeren, zodat zij financieringskeuzes en beleidskeuzes beter geïnformeerd kunnen maken,” legde Allison Holland uit aan Reuters. Zij heeft aan dit vernieuwde kader gewerkt en bekleedt tegenwoordig de functie van adjunct-directeur van de Afrikaanse afdeling bij het IMF. Volgens haar hebben de recente schokken de vooruitgang die sinds 2021 op het gebied van schulden was geboekt, tenietgedaan en het aantal landen in hoge risico- of reeds in staat van overmatige schulden teruggebracht naar het niveau van vóór de pandemie. “Ongeveer 14% van de laaginkomenslanden verkeert in een toestand van overmatige schuldenlast, en 33% meer bevindt zich in hoog risico. Ongeveer 23% van de opkomende economieën loopt hoog risico op wereldwijde soevereine spanningen,” aldus zij.
Het Senegalese dossier
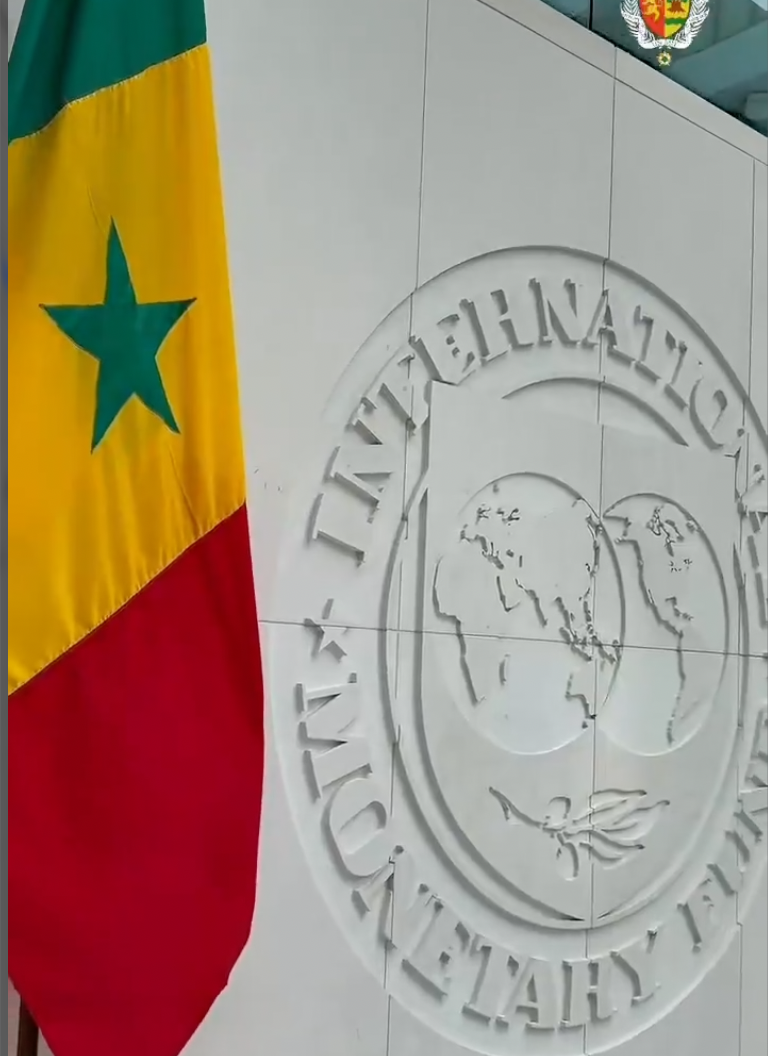
Het Reuters-bericht noemt expliciet Senegal als een van de dossiers die door dit herziene kader kunnen verlicht worden. Het land heeft deze maand om een herstructurering van zijn schuld gevraagd, in ruil voor een IMF-redingspakket van 2,2 miljard dollar, twee jaar na een schandaal over verborgen schulden dat het in crisis had gestort. Het IMF maakte bekend dat het de houdbaarheid van de Senegalese schuld zou evalueren met behulp van het kader dat momenteel van kracht is, “terwijl rekening wordt gehouden met de implicaties van de overgang” naar het nieuwe kader. De instelling gaf niet aan hoe de versterkte aandacht voor de binnenlandse schuld, een van de centrale punten van de hervorming, de schuldherstructurering van Senegal zou kunnen beïnvloeden, een land waar de last van de binnenlandse schulden juist in het hart van het schandaal van 2023-2024 lag.
De veranderingen zullen pas operationeel zijn in de tweede helft van 2027. Het IMF en de Wereldbank verwachten dat ze landen zullen helpen beter te beoordelen hoeveel ze kunnen investeren in ontwikkeling en klimaatadaptatie, terwijl ze tegelijk de kwetsbaarheden van hun schulden op lange termijn beheersen.
Een herziening die in juli werd afgerond, bevestigde dat het kader voor de evaluatie van de schuldenhoudbaarheid, geïntroduceerd in 2005, in grote lijnen goed heeft gewerkt om periodes van schuldencrisis te anticiperen en de beslissingen over lenen en uitlenen te verduidelijken. Het beveelt echter aanpassingen aan om rekening te houden met het hogere schuldenniveau in veel lage-inkomenslanden en met de toenemende afhankelijkheid van zowel binnenlandse als buitenlandse leningen tegen commerciële voorwaarden. Het IMF en de Wereldbank beschikken over een apart kader voor geavanceerde en opkomende economieën, dat in de komende jaren zal worden herzien.
Volgens het IMF bleken de korte- en middellangetermijnp rojecties die aan deze analyses ten grondslag liggen over het algemeen betrouwbaar, maar de langetermijnvooruitzichten voor export en inkomsten toonden een zekere “optimistische bias”, met lacunes in gegevens, met name wat betreft staatsbedrijven. Het nieuwe kader introduceert een langetermijnmodule om de risicobeoordeling te verfijnen, evenals specifieke drempels voor spanningen in de totale overheidsschuld. De bestuurders van het IMF hebben echter afgesproken om tijdelijk de publicatie van de modellen die worden gebruikt om de houdbaarheid van een schuld te beoordelen uit te stellen, zodat men zich kan aanpassen aan de nieuwe methoden. Voor de tussenliggende periode zullen afzonderlijke dienstnotities worden gebruikt om de gegevens met de Raad van Bestuur te delen.